Stammwürze und Steuer
Schankbier, Vollbier, Starkbier: Biergattungen nach Stammwürze
Biergattungen richten sich in Deutschland nach der Stammwürze, nicht nach dem Alkohol. Unter 7 Prozent heißt es Bier mit niedrigem Stammwürzegehalt, von 7 bis unter 11 Prozent Schankbier, ab 16 Prozent darf es Starkbier oder Bock heißen. Auch die Biersteuer rechnet mit der Stammwürze.
Was ist Stammwürze und warum zählt sie mehr als Alkohol?
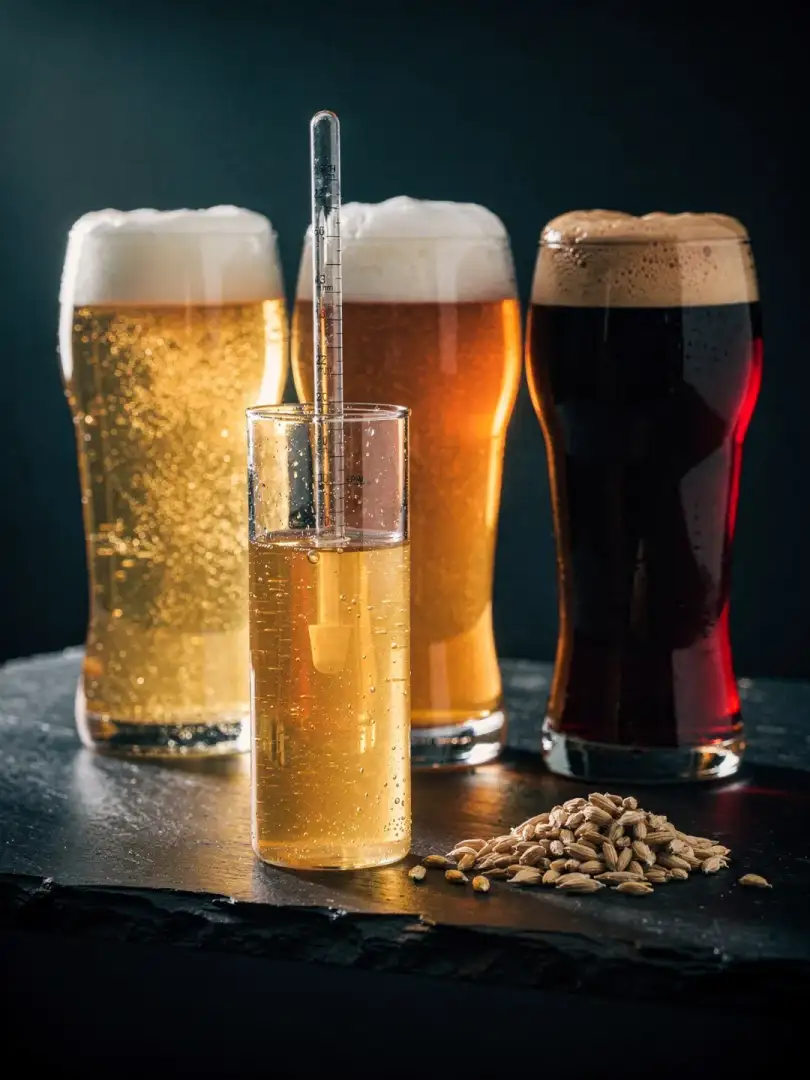
Bevor die Hefe arbeitet, ist Bier eine süße Flüssigkeit, die Würze. In ihr sind Malzzucker, Eiweiß, Mineralstoffe und Hopfenstoffe gelöst. Die Stammwürze gibt an, wie viel davon drinsteckt, gemessen in Prozent oder Grad Plato. 12 Grad Plato bedeuten 12 Gramm gelöster Stoff in 100 Gramm Würze. Ein typisches Pils oder Helles liegt um 11 bis 12 Prozent.
Wer auf einem Etikett die Stammwürze liest, erfährt also etwas über die Kraft des Rezepts, nicht über die Wirkung. Ein alkoholfreies Bier kann eine ähnliche Stammwürze haben wie ein Vollbier und trotzdem kaum Alkohol enthalten, weil die Gärung früh gestoppt oder der Alkohol später entzogen wurde. Umgekehrt kann ein Starkbier mit viel Restsüße weniger kräftig wirken, als seine Zahl verspricht.
Warum misst das Recht nicht einfach den Alkohol? Weil die Stammwürze den Rohstoff beschreibt, aus dem alles entsteht. Wie viel Alkohol daraus wird, hängt davon ab, wie weit die Hefe den Zucker vergärt. Ein hoch vergorenes Bier wird bei gleicher Stammwürze stärker und trockener, ein niedrig vergorenes bleibt süßer und vollmundiger. Als grobe Faustregel landet ein Vollbier mit 12 Prozent Stammwürze meist bei rund 5 Prozent Alkohol.
Welche Biergattungen kennt die Bierverordnung?
§ 3 der Bierverordnung teilt Bier in Stufen ein. Liegt die Stammwürze unter 7 Prozent, muss es „Bier mit niedrigem Stammwürzegehalt“ heißen. Von 7 bis unter 11 Prozent ist es Schankbier, eine Gattung für leichtere Biere. Ab 16 Prozent sind Bezeichnungen wie Starkbier oder Bockbier zulässig, darunter nicht. Ein Bier mit 15 Prozent Stammwürze darf sich also nicht Bock nennen, wie kräftig es auch schmeckt.
Zwei Begriffe hört man oft, die so nicht in der Verordnung stehen. Vollbier für den großen Bereich von 11 bis unter 16 Prozent stammt aus dem alten Biersteuerrecht und ist bis heute geläufig. Fast alle Pils-, Hellen-, Weißbier- und Kölschsorten sind Vollbiere. Einfachbier dagegen ist eine veraltete Steuerklasse und heute keine Gattung mehr. Auch der Doppelbock mit mindestens 18 Prozent Stammwürze ist Herkommen und Stilnorm, keine eigene Gattung der Bierverordnung.
Wie wird Bier in Deutschland besteuert?
Seit dem 1. Januar 1993 ist das Steuerrecht vom Lebensmittelrecht getrennt, eine Folge der Angleichung innerhalb der EU. Die Biersteuer richtet sich nach Grad Plato. Der Regelsatz beträgt 0,787 Euro je Hektoliter und Grad Plato. Für ein Bier mit 12 Grad Plato sind das rund 9,44 Euro je Hektoliter, auf einen halben Liter gerechnet also knapp fünf Cent. Ein Bockbier zahlt mehr als ein Schankbier, weil mehr Malz drinsteckt.
Kleine Brauereien zahlen weniger. Eine Mengenstaffel senkt den Satz je nach Jahreserzeugung: Wer höchstens 5.000 Hektoliter braut, zahlt 56 Prozent des Regelsatzes, bis 10.000 Hektoliter 67 Prozent, bis 20.000 Hektoliter 78 Prozent, bis 40.000 Hektoliter 84 Prozent. Die Steuer erhebt der Zoll, nicht das Finanzamt. Sie fällt an, wenn das Bier die Brauerei verlässt.
Hausbrauen: Wie viel Bier darf man steuerfrei brauen?
Wer zu Hause braut, darf nach § 41 der Biersteuerverordnung bis zu 2 Hektoliter, also 200 Liter, im Kalenderjahr steuerfrei herstellen. Die Bedingung: Das Bier wird im eigenen Haushalt gebraut, nur selbst getrunken und nicht verkauft. Auch das Verschenken an Gäste im Haushalt gehört zum Eigenverbrauch, ein Verkauf auf dem Flohmarkt nicht.
Steuerfrei heißt nicht meldefrei. Vor dem ersten Sud muss der Hobbybrauer dem zuständigen Hauptzollamt Beginn und Ort der Herstellung anzeigen und angeben, wie viel Bier er im Jahr erwartet. Wer die 200 Liter überschreitet, muss eine Steuererklärung auf amtlichem Vordruck abgeben. Bier aus nicht gewerblichen Gemeinschaftsbrauereien gilt als im Haushalt der Hausbrauer gebraut. Lebensmittelrechtlich sind Hausbrauer übrigens von den Zutatenregeln ausgenommen.